18+ Nur 18+. Bitte spielen Sie verantwortungsbewusst.
Visa Casino ohne Limit – 2FA-Sicherheit, Bankregeln und Auszahlung
Ab 2 getrennten Sicherheitsfaktoren erlaubt ein Visa Casino ohne Limit direkte Kartenzahlungen ohne Anschluss an die deutsche Limitdatei LUGAS. Kredit- und Debitkarten unterliegen dabei den Vorgaben der BaFin zur starken Kundenauthentifizierung. Vor einer Einzahlung sollten Karteninhaber mögliche Bankablehnungen nach § 4 Abs. 1 Satz 2 GlüStV 2021, Sonderentgelte der Hausbank und die Regeln für Ersatzauszahlungen auf das Girokonto prüfen.
18+. Nur für Neukunden. Es gelten die AGB des Anbieters.
Ein Visa Casino ohne Limit wickelt Kredit- und Debitkartenzahlungen ohne LUGAS-Abfrage ab
Kredit- und Debitkarten von Visa verarbeiten Einzahlungen bei Anbietern außerhalb des deutschen Aufsichtssystems ohne Abfrage der zentralen Limitdatei nach § 6c GlüStV 2021. Während im System LUGAS das anbieterübergreifende Einzahlungslimit und das Verbot von Parallelspiel überwacht werden, richtet sich der Zahlungsrahmen hier nach den Vertragsbedingungen zwischen Karteninhaber, Bank und Kasse.
Prüfmerkmal bei Visa
Vorgabe laut BaFin / Bank
Umsetzung an der Casinokasse
Hinweis für Karteninhaber
Faktor Wissen
Geheimes Merkmal des Zahlers
Eingabe von Passwort oder persönlicher PIN im Bankfenster
Darf nicht mit den aufgedruckten Kartendaten identisch sein
Faktor Besitz
Physisches Gerät oder registrierte SIM-Karte
Freigabe per Smartphone-App oder Empfang einer TAN
Gerät muss vorab bei der kartenausgebenden Bank hinterlegt sein
Faktor Inhärenz
Biometrisches Kennzeichen der Person
Scan von Fingerabdruck oder Gesichtserkennung über Face ID
Ersetzt im mobilen Banking oft die manuelle Passworteingabe
Auszahlungsfähigkeit der Karte
Unterstützung für Original Credit Transaction (OCT)
Direkte Rückbuchung auf Visa oder Ausweichen auf SEPA-Girokonto
Kassenbedingungen vorab auf erlaubte Rückzahlungswege prüfen
Jede Transaktion im Visa Casino ohne Limit durchläuft dabei mindestens 2 unabhängige Sicherheitsfaktoren gemäß den Richtlinien der Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin). Die folgende Übersicht zeigt, wie diese Vorgaben und die Auszahlungswege technisch zusammenspielen.
Visa-Debitkarten buchen den Betrag ohne Limit sofort vom verknüpften Girokonto ab
Moderne Visa-Debitkarten greifen ohne monatlichen Kreditrahmen direkt auf das verfügbare Guthaben des hinterlegten Girokontos zu. Im Gegensatz zur klassischen Kreditkarte mit gesammelter Monatsabrechnung prüft die Bank bei einer Debit-Zahlung in Echtzeit, ob der Wunschbetrag durch den Kontostand oder einen vereinbarten Dispositionskredit gedeckt ist.
Für Zahlende bedeutet diese direkte Anbindung, dass Einzahlungen ohne LUGAS-Drosselung sofort auf dem Kontoauszug sichtbar werden und das frei verfügbare Tageslimit des Girokontos unmittelbar mindern.
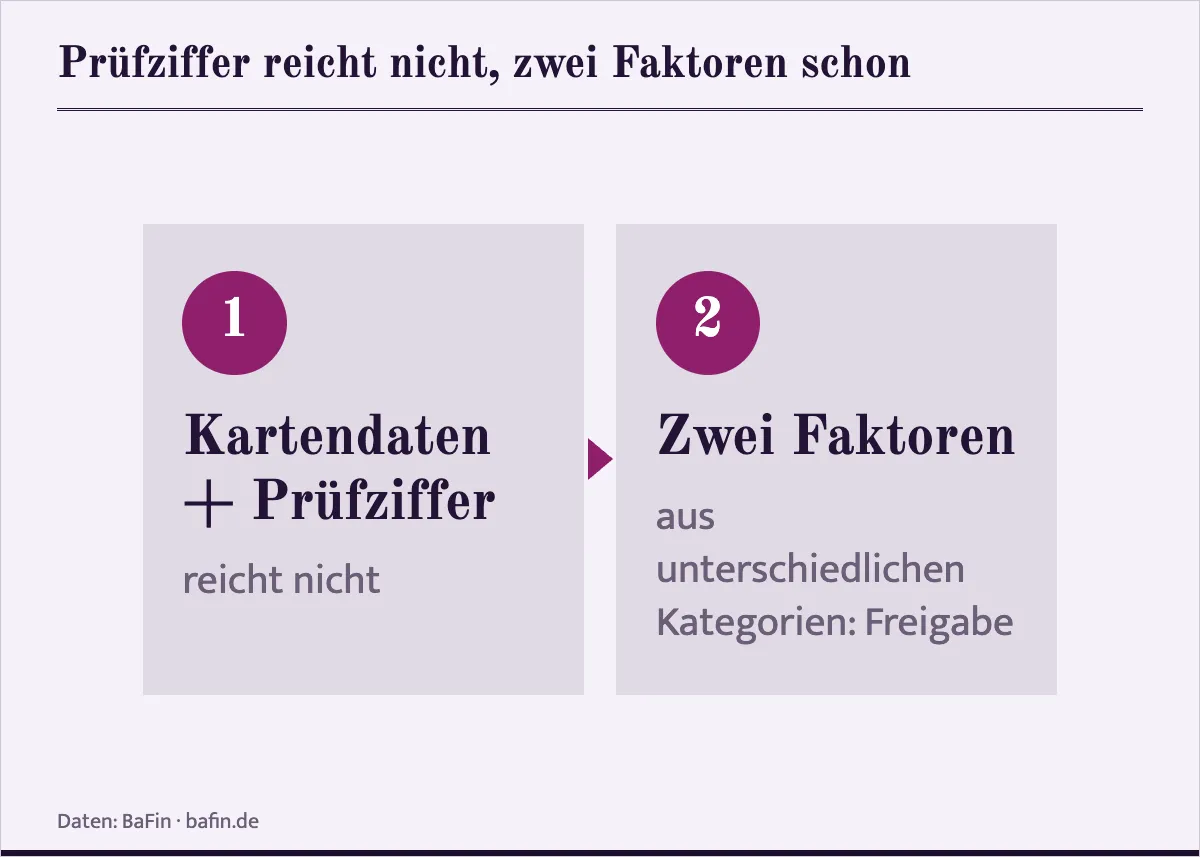
Laut BaFin genügt die bloße Prüfziffer auf der Visa-Karte für Online-Zahlungen nicht aus
Die alleinige Eingabe der aufgedruckten Kartennummer, des Ablaufdatums und der dreistelligen Prüfziffer reicht laut BaFin für Online-Zahlungen mit Kreditkarte nicht aus. Da sämtliche sichtbaren Angaben bei einem Verlust oder Datenleck durch Dritte abgelesen werden können, stuft die Finanzaufsicht diese Kartendaten nicht als ausreichenden Sicherheitsnachweis ein.
Schema nach der BaFin (bafin.de). Abgerufen am 4. November 2026.
Jede Zahlung im Internet erfordert deshalb eine zusätzliche Bestätigung, etwa durch die Kombination aus einem persönlichen Passwort und einer auf das Mobiltelefon übermittelten TAN. Erst wenn die kartenausgebende Bank diese erweiterte Prüfung positiv abschließt, gibt das Zahlungsgateway den Betrag für das Spielerkonto frei.
Im Visa Casino ohne Limit bestätigt die Banking-App jede Kartenzahlung zusätzlich
Für die starke Kundenauthentifizierung schreibt die BaFin den Einsatz von mindestens zwei unabhängigen Faktoren aus den Kategorien Wissen, Besitz und Inhärenz vor. Wenn ein Spieler an der Kasse seine Visa-Daten einträgt, öffnet sich ein gesichertes Prüfverfahren der Hausbank, das den Zahlungsauftrag erst nach erfolgreicher Zwei-Faktor-Freigabe ausführt.
Schlägt einer der angeforderten Nachweise fehl oder wird die Anfrage in der Banking-App nicht innerhalb des Zeitfensters bestätigt, bricht der Zahlungsdienstleister die Buchung ohne Belastung des Kartenkontos ab.
Passwort, Mobiltelefon und Fingerabdruck sichern als getrennte Faktoren jede Kartenbuchung ab
Die BaFin nennt ein Passwort für den Faktor Wissen, das Mobiltelefon oder die SIM-Karte für den Besitz und den Fingerabdruck für die Inhärenz. Durch diese klare Trennung stammen die abgefragten Merkmale aus völlig unterschiedlichen Sicherheitsbereichen.
In der Praxis kombinieren Banken bei Visa-Zahlungen meist den Besitz des registrierten Smartphones mit dem biometrischen Fingerabdruck oder einem Wissensmerkmal, sodass selbst bei abgefangenen Kartendaten keine unbefugte Abbuchung erfolgen kann.
Manche deutsche Hausbanken blockieren Visa-Glücksspielbuchungen anhand der Händlerkennung
Deutsche Kreditinstitute lehnen Visa-Transaktionen an Glücksspielanbieter ohne Eintrag auf der amtlichen Whitelist der Gemeinsamen Glücksspielbehörde der Länder (GGL) teilweise automatisch ab. Hintergrund ist § 4 Abs. 1 Satz 2 GlüStV 2021, wonach die Mitwirkung an Zahlungen für unerlaubtes Glücksspiel untersagt ist; das System der Bank erkennt entsprechende Buchungen an der übermittelten Händlerkategorie.
Obwohl deutsche Gerichte die zivilrechtlichen Folgen solcher Kartenzahlungen unterschiedlich beurteilen, setzen viele Banken vorsorgliche Sperrfilter für Auslandszahlungen im Glücksspielsektor ein. Wer bei seiner Hausbank auf eine solche technische Ablehnung stößt, findet im Bereich zu Skrill Casino ohne Limit eine Übersicht, wie elektronische Geldbörsen Zahlungen nach eigenen Geschäftsbedingungen abwickeln.
Einige kartenausgebende Banken berechnen für Visa-Einsätze im Casino eigene Sonderentgelte
Unabhängig von einer gebührenfreien Abwicklung an der Casinokasse stufen manche kartenausgebende Banken Einzahlungen bei Glücksspielanbietern im Preis- und Leistungsverzeichnis als bargeldähnliche Transaktion ein. Während Anbieter mit deutscher Erlaubnis häufig die virtuelle Automatensteuer in Höhe von 5,3 % der Bemessungsgrundlage nach §§ 37, 38 RennwLottG an den Spieler weitergeben, entstehen bei Kartenzahlungen außerhalb dieses Systems mitunter direkte Bankgebühren.
Zusätzlich können bei Abrechnungen außerhalb des Euro-Raums Fremdwährungsentgelte oder sofortige Zinsen ab dem Buchungstag anfallen, sofern die Bank den Umsatz wie eine Bargeldabhebung am Schalter behandelt. Ein Blick in das Konditionenblatt der eigenen Visa-Karte vor der ersten Einzahlung schützt vor unerwarteten Abzügen auf der Monatsabrechnung.
Sperrt die Bank Rückbuchungen auf die Visa-Karte, zahlt das Casino aufs Girokonto aus
Erlaubt die kartenausgebende Bank keine eingehenden Gutschriften aus dem Glücksspielsektor auf das Visa-Konto, weicht die Finanzabteilung des Casinos für die Gewinnauszahlung auf eine klassische Banküberweisung aus. Geldwäschepräventionsregeln schreiben zwar vor, dass Auszahlungen grundsätzlich über denselben Weg wie die Einzahlung laufen müssen, sehen bei technischen Kartensperren jedoch das verifizierte Girokonto desselben Inhabers als zulässige Ersatzmethode vor. Wenn sich Kartenbuchungen für Glücksspiel nur noch schwer einordnen lassen, ist die BIÖG (früher BZgA) – Telefonberatung zur Glücksspielsucht unter 0800 1 37 27 00 (kostenfrei, anonym), eine Anlaufstelle für Rat.
Direkte Rückbuchung auf das Visa-Kartenkonto über das Verfahren Original Credit Transaction prüfen.
Bei Bankablehnung von Kartengutschriften ein auf denselben Namen laufendes SEPA-Girokonto angeben.
Vor der ersten Auszahlung einen aktuellen Kontoauszug zur Bestätigung der IBAN einreichen.
Mögliche Mindestbeträge und Banklaufzeiten für internationale Überweisungen in den Kassenregeln nachlesen.
Für diese Umleitung benötigt der Zahlungsdienstleister die vollständige IBAN sowie den BIC-Code und gleicht den Kontoinhaber mit den hinterlegten Spielerdaten ab. Welche Bearbeitungsfenster und Prüfschritte bei solchen alternativen Auszahlungswegen gelten, erläutert der Ratgeber für ein Casino mit schneller Auszahlung ohne Limit im Detail.
Beim Kartennachweis im Casino ohne Einsatzlimit schwärzen Spieler die mittleren Ziffern
Vor einer Auszahlung verlangen Anbieter ohne Einsatzlimit eine Fotokopie der genutzten Visa-Karte, auf der die mittleren Ziffern abgedeckt sind. Während § 22a Abs. 7 Satz 1 GlüStV 2021 in Deutschland den Einsatz auf einen Euro je Spiel begrenzt, sichern ausländische Kassen höhere Buchungen über diese manuelle Dokumentenprüfung ab.
Zum Schutz vor Datenmissbrauch dürfen Karteninhaber die Karte niemals vollständig unzensiert übermitteln, sondern müssen bestimmte Zahlenblöcke auf Vorder- und Rückseite vor dem Hochladen abdecken. Durch diese Teilabdeckung kann die Sicherheitsabteilung eindeutig zuordnen, dass die zur Einzahlung verwendete Karte physisch im Besitz des registrierten Spielers ist.
Auf dem Kartenfoto bleiben nur Anfangs- und Endziffern sowie der Inhabername sichtbar
Auf der Vorderseite der Visa-Karte bleiben ausschließlich die ersten sechs und die letzten vier Ziffern der Kartennummer, das gültige Ablaufdatum sowie der vollständig aufgedruckte Name des Karteninhabers erkennbar.
Auf der Rückseite muss die dreistellige Prüfziffer neben dem Unterschriftenfeld komplett abgedeckt oder digital geschwärzt werden, bevor das Dokument im Kundenbereich hochgeladen wird.
Ohne staatliches Einzahlungslimit bildet das persönliche Visa-Kartenlimit die technische Decke
Im Visa Casino ohne Limit begrenzen allein das Kassenmaximum und der individuelle Verfügungsrahmen der Bank die Buchungshöhe statt der deutschen Obergrenze von 1000 EUR pro Monat. Seit dem 1. Juli 2021 schreibt der Glücksspielstaatsvertrag dieses anbieterübergreifende Einzahlungslimit in § 6c Abs. 1 Satz 2 für lizenzierte Seiten vor; die Auswirkungen außerhalb dieses Systems erläutert der Beitrag über ein Casino ohne 1000 Euro Limit anhand der geltenden Rahmenbedingungen.
Karteninhaber steuern ihre Ausgaben in diesem Umfeld eigenverantwortlich über das im Online-Banking einstellbare Tages- oder Monatslimit für Kartenzahlungen, da auch das zentrale Sperrsystem OASIS nach § 8 GlüStV 2021 bei Anbietern außerhalb der deutschen Aufsicht nicht abgefragt wird.
Fragen und klare Antworten
Welche Merkmale führt die BaFin als Beispiel für Wissen, Besitz und Inhärenz an?
Die BaFin nennt ein Passwort für die Kategorie Wissen, das Mobiltelefon oder die SIM-Karte für den Besitz sowie den Fingerabdruck für die Inhärenz. Bei einer Online-Kartenzahlung müssen stets mindestens zwei dieser unterschiedlichen Kategorien miteinander kombiniert werden.
Welche zivilrechtlichen Wirkungen haben Kartenzahlungen an Anbieter im Ausland nach Ansicht deutscher Gerichte?
Deutsche Gerichte beurteilen die zivilrechtlichen Folgen von Kartenzahlungen an Glücksspielanbieter ohne deutsche Erlaubnis uneinheitlich. Obwohl § 4 Abs. 1 Satz 2 GlüStV 2021 die Mitwirkung an solchen Zahlungen untersagt, hängt die Bewertung von Rückforderungsansprüchen immer vom jeweiligen Einzelfall und dem angerufenen Gericht ab.
Warum wird mir nach einer Visa-Einzahlung im Casino ohne Limit oft nur die Banküberweisung zur Auszahlung angeboten?
Viele kartenausgebende Banken sperren eingehende Gutschriften von Glücksspielanbietern auf das Visa-Kartenkonto aus internen Risikogründen. In diesem Fall zahlt die Kasse das Guthaben ersatzweise per SEPA-Überweisung auf das verifizierte Girokonto desselben Spielers aus.
Sind Einzahlungen per Visa-Kreditkarte im Casino ohne Limit für den regulären Willkommensbonus zugelassen?
Ja, Einzahlungen per Visa-Kredit- oder Debitkarte qualifizieren sich fast immer für reguläre Bonusangebote an der Kasse. Im Gegensatz zu bestimmten elektronischen Geldbörsen schließen die Bonusbedingungen klassische Bankkarten nur selten von Neukundenaktionen aus.
Was verlangt die Finanzabteilung, um eine digitale Visa-Karte aus der Banking-App zu bestätigen?
Für eine virtuelle Visa-Karte reichen Sie einen PDF-Kartenauszug oder einen Screenshot aus der Banking-App mit Ihrem Namen und den Randziffern ein. Auch bei digitalen Karten müssen die mittleren Ziffern der Kartennummer und der dreistellige Sicherheitscode vor dem Versand unkenntlich gemacht werden.
18+
Spielen Sie innerhalb Ihrer Grenzen
Diese Seite ist für Erwachsene. Legen Sie ein Limit für Ihre Einzahlungen und Ihre Zeit fest, bevor Sie spielen. Wenn Glücksspiel Ihnen schadet, erhalten Sie kostenlose und vertrauliche Hilfe von www.check-dein-spiel.de.